Domain project-blog.de kaufen?
Wir ziehen mit dem Projekt
project-blog.de um.
Sind Sie am Kauf der Domain
project-blog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain project-blog.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Kruse, Otto: Lesen und SchreibenLesen und Schreiben , Diese grundlegende Einführung wurde für die 3. Auflage um das Kapitel "Denken" erweitert. Kritisches Denken ist eine Voraussetzung für Lesen und Schreiben, aber wir lesen und schreiben auch, um unser Denken zu entwickeln. Anstatt mühsam aus Fehlern zu lernen, erfährt man hier alles über den richtigen Umgang mit Texten. Der Band hilft, die vielfältigen Anforderungen zu verstehen und passende Lösungen zu finden. Weitere wichtige Themen: Textsorten in Studium und Wissenschaft, Dokumentation des Gelesenen, Unterschiede zum schulischen Schreiben, Umgang mit Schreibblockaden, Lesen und Schreiben in Praxis und Beruf. , Sonstige > Wasser- & Sanitärsysteme , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20180326, Produktform: Kartoniert, Titel der Reihe: UTB basics#3355#~Studieren, aber richtig##, Autoren: Kruse, Otto, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 216, Keyword: Bachelor Thesis; Bachelorarbeit; Hausarbeit; Kritisches Lesen; Lehrbuch; Lesen; Masterarbeit; Schreibblockaden; Schreiben; Schreibprojekt; Seminararbeit; Studium; Umgang mit Texten; Wissenschaftlich Schreiben; Wissenschaftliche Abschlussarbeit; Wissenschaftliches Lesen und Schreiben; utb, Fachschema: Forschung (naturwissenschaftlich)~Lernen / Lernmethoden, Lerntechniken~Arbeit (geistig) / Wissenschaftliches Arbeiten~Wissenschaftliches Arbeiten - Wissenschaftlicher Mitarbeiter~Bildungssystem~Bildungswesen, Fachkategorie: Wissenschaftliche Forschung~Schreiben, Technical Writing, Styleguides~Schule und Lernen~Bildungssysteme und -strukturen, Bildungszweck: für die Hochschule, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, Fachkategorie: Lerntechniken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 214, Breite: 151, Höhe: 18, Gewicht: 341, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825243036 9783825233556, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco - TAFEL SCHREIBEN & LESENMit der Tafel Schreiben & Lesen von Chicco können Kinder ab 2 Jahren spielerisch die Welt der Buchstaben und Zahlen entdecken. Dieses Lernspielzeug mit LCD-Bildschirm ist darauf ausgelegt, erste Schreib- und Malversuche zu begleiten und die Kreativität zu fördern. geeignet für Kinder von 2 bis 6 Jahren LCD-Bildschirm zum Malen und Schreiben mit praktischer Lösch-Taste inklusive 10 Lernkarten zum Nachzeichnen von Buchstaben, Zahlen und Linien vier verschiedene Spielmodi für abwechslungsreichen Lernspaß kindgerechter Stift, der gut in kleinen Händen liegt feststellschieber zum Sichern der Kunstwerke Die Tafel bietet vier unterschiedliche Modi, die auf die Entwicklung des Kindes abgestimmt sind: Das Nachzeichnen von Linien schult die Feinmotorik, während das Schreiben des Alphabets und der Zahlen erste Grundlagen vermittelt. Im Modus für freies Malen kann der Fantasie freien Lauf gelassen werden. Die beiliegenden Papierkarten lassen sich mit einem Clip einfach auf dem Bildschirm befestigen und dienen als Vorlage. Sechs der Karten sind beidseitig bedruckt und bieten Linien zum Üben, drei weitere zeigen das Alphabet und die Zahlen. Gemalte Inhalte können mit dem Feststellschieber gesperrt werden, um ein versehentliches Löschen zu verhindern. Die benötigte Batterie (1x CR2032) ist bereits im Lieferumfang enthalten.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Autorenplaner | Buch schreiben und veröffentlichen | Handbuch für Autoren & Schriftsteller | Buch schreiben lernen | mit vielen Tipps & Checklisten |Autorenplaner | Buch Schreiben Und Veröffentlichen | Handbuch Für Autoren & Schriftsteller | Buch Schreiben Lernen | Mit Vielen Tipps & Checklisten | Für Anfänger Geeignet, Gebundene Ausgabe Von Sophie Heisenberg, Nova Md, 978-3-96698-593-2,...14,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
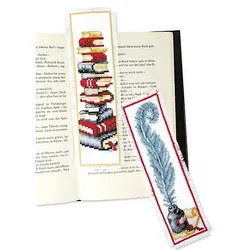
Lesezeichen "Lesen & Schreiben"Lesezeichen Lesen & Schreiben im 2er-Set, zum Besticken in Kreuzstich. Komplettpackung mit Arbeitsanleitung, Zählvorlage, Garn und Sticknadel. Stofffarbe: weiß, Größe: 6 x 20 cm, Material: Aida-Stoff und Garn 100 % Baumwolle (ca. 5,4 Stiche/cm).13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kruse, Otto: Lesen und SchreibenLesen und Schreiben , Diese grundlegende Einführung wurde für die 3. Auflage um das Kapitel "Denken" erweitert. Kritisches Denken ist eine Voraussetzung für Lesen und Schreiben, aber wir lesen und schreiben auch, um unser Denken zu entwickeln. Anstatt mühsam aus Fehlern zu lernen, erfährt man hier alles über den richtigen Umgang mit Texten. Der Band hilft, die vielfältigen Anforderungen zu verstehen und passende Lösungen zu finden. Weitere wichtige Themen: Textsorten in Studium und Wissenschaft, Dokumentation des Gelesenen, Unterschiede zum schulischen Schreiben, Umgang mit Schreibblockaden, Lesen und Schreiben in Praxis und Beruf. , Sonstige > Wasser- & Sanitärsysteme , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20180326, Produktform: Kartoniert, Titel der Reihe: UTB basics#3355#~Studieren, aber richtig##, Autoren: Kruse, Otto, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 216, Keyword: Bachelor Thesis; Bachelorarbeit; Hausarbeit; Kritisches Lesen; Lehrbuch; Lesen; Masterarbeit; Schreibblockaden; Schreiben; Schreibprojekt; Seminararbeit; Studium; Umgang mit Texten; Wissenschaftlich Schreiben; Wissenschaftliche Abschlussarbeit; Wissenschaftliches Lesen und Schreiben; utb, Fachschema: Forschung (naturwissenschaftlich)~Lernen / Lernmethoden, Lerntechniken~Arbeit (geistig) / Wissenschaftliches Arbeiten~Wissenschaftliches Arbeiten - Wissenschaftlicher Mitarbeiter~Bildungssystem~Bildungswesen, Fachkategorie: Wissenschaftliche Forschung~Schreiben, Technical Writing, Styleguides~Schule und Lernen~Bildungssysteme und -strukturen, Bildungszweck: für die Hochschule, Warengruppe: HC/Erziehung/Bildung/Allgemeines /Lexika, Fachkategorie: Lerntechniken, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 214, Breite: 151, Höhe: 18, Gewicht: 341, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825243036 9783825233556, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco - TAFEL SCHREIBEN & LESENMit der Tafel Schreiben & Lesen von Chicco können Kinder ab 2 Jahren spielerisch die Welt der Buchstaben und Zahlen entdecken. Dieses Lernspielzeug mit LCD-Bildschirm ist darauf ausgelegt, erste Schreib- und Malversuche zu begleiten und die Kreativität zu fördern. geeignet für Kinder von 2 bis 6 Jahren LCD-Bildschirm zum Malen und Schreiben mit praktischer Lösch-Taste inklusive 10 Lernkarten zum Nachzeichnen von Buchstaben, Zahlen und Linien vier verschiedene Spielmodi für abwechslungsreichen Lernspaß kindgerechter Stift, der gut in kleinen Händen liegt feststellschieber zum Sichern der Kunstwerke Die Tafel bietet vier unterschiedliche Modi, die auf die Entwicklung des Kindes abgestimmt sind: Das Nachzeichnen von Linien schult die Feinmotorik, während das Schreiben des Alphabets und der Zahlen erste Grundlagen vermittelt. Im Modus für freies Malen kann der Fantasie freien Lauf gelassen werden. Die beiliegenden Papierkarten lassen sich mit einem Clip einfach auf dem Bildschirm befestigen und dienen als Vorlage. Sechs der Karten sind beidseitig bedruckt und bieten Linien zum Üben, drei weitere zeigen das Alphabet und die Zahlen. Gemalte Inhalte können mit dem Feststellschieber gesperrt werden, um ein versehentliches Löschen zu verhindern. Die benötigte Batterie (1x CR2032) ist bereits im Lieferumfang enthalten.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Autorenplaner | Buch schreiben und veröffentlichen | Handbuch für Autoren & Schriftsteller | Buch schreiben lernen | mit vielen Tipps & Checklisten |Autorenplaner | Buch Schreiben Und Veröffentlichen | Handbuch Für Autoren & Schriftsteller | Buch Schreiben Lernen | Mit Vielen Tipps & Checklisten | Für Anfänger Geeignet, Gebundene Ausgabe Von Sophie Heisenberg, Nova Md, 978-3-96698-593-2,...14,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Project Online Project Plan 5 (NCE)Microsoft Project Plan 5: Neue Preise für Deutsche Unternehmen Microsoft Project wurde kürzlich umbenannt ? seit dem 18. September 2024 heißt "Project Plan 5" nun offiziell "Planner und Projektplan 5". Diese Umbenennung bringt für deutsche Unternehmen wichtige Preisänderungen mit sich. Zusätzlich zu den grundlegenden Funktionen bietet Projektplan 5 alle Funktionen von Planner und Project Plan 3 sowie erweiterte Optionen wie Projektbedarfsmanagement, Ressourcenmanagement für Unternehmen sowie Portfolioanalyse und -optimierung. Für Unternehmen, die nach einer umfassenden Projektmanagementlösung suchen, stellt Microsoft Project damit ein leistungsstarkes Tool dar, um die Herausforderungen des modernen Projektmanagements effektiv zu meistern. Microsoft Project Plan 5 erweitert Funktionen für Unternehmen Planner und Project Plan 5 bietet Unternehmen ein umfassendes Projektmanagement-Ökosys...409,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Project Online Essentials (NCE)Optimieren Sie Ihre Projektmanagementprozesse mit Project Online Essentials (NCE) Project Online Essentials (NCE) ist eine leistungsstarke cloudbasierte Projektmanagementlösung, die speziell für kleine und mittlere Unternehmen entwickelt wurde. Diese Software bietet Ihnen alle Tools, die Sie benötigen, um Projekte effizient zu planen, zu verfolgen und zu verwalten, und ermöglicht es Ihrem Team, produktiv zusammenzuarbeiten, unabhängig von Standort oder Zeitzone. Funktionen Project Online Essentials (NCE) bietet eine Vielzahl von Funktionen, darunter: Projektplanung: Erstellen Sie detaillierte Projektpläne mit Aufgaben, Meilensteinen, Ressourcen und Zeitplänen, um sicherzustellen, dass Ihr Projekt im Zeit- und Budgetrahmen bleibt. Teamkollaboration: Laden Sie Teammitglieder ein, an Projekten teilzunehmen, Aufgaben zuzuweisen, Dokumente zu teilen und in Echtzeit zusammenzuarbeiten, um d...82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.